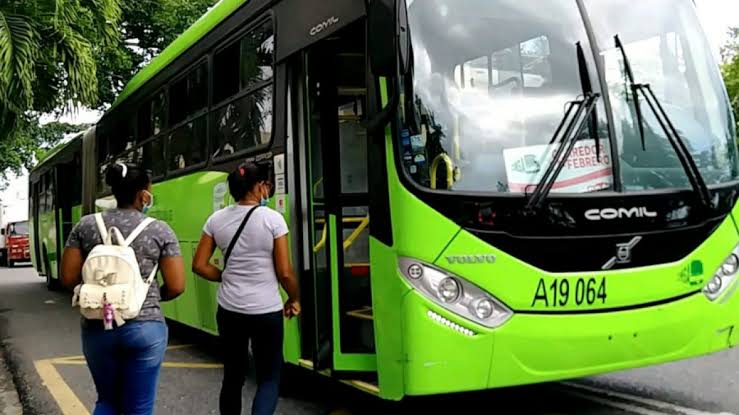
SANTO DOMINGO. – Una auditoría interna de la Contraloría General de la República a la Operadora Metropolitana de Servicios de Autobuses (OMSA) puso bajo cuestionamiento la adjudicación de contratos por RD$ 76,780,078 a dos empresas cuyos gerentes eran militares activos, dentro de un ciclo de compras públicas que superó los RD$2,627 millones y que también reveló fallas de control, expedientes incompletos, inventarios descuadrados y debilidades financieras.
El hallazgo toca una zona sensible de la contratación pública: las posibles incompatibilidades de proveedores vinculados a servidores sujetos a restricciones legales. En este caso, la alerta se concentra en empresas adjudicatarias cuyos gerentes figuraban como miembros activos de instituciones militares.
El informe de la Contraloría, órgano rector del control interno del Poder Ejecutivo, no identifica en el cuerpo visible del reporte los nombres personales de esos militares, pero sí señala la condición institucional de los gerentes vinculados a las empresas contratistas.
La fiscalización corresponde al período comprendido entre agosto de 2020 y el 30 de junio de 2024, etapa en la que la OMSA estuvo dirigida por Radhamés González. El documento coloca bajo revisión una cadena de decisiones administrativas marcada por contrataciones cuestionadas, debilidades de control, inconsistencias financieras, inventarios descuadrados y fallas en nómina.
Contratos bajo sospecha
En el centro del caso figuran CK Trans Motors, SRL y Eco Petróleo Dominicana, S.A. Según la auditoría, ambas empresas se beneficiaron en procesos de compra, pese a que sus gerentes pertenecían al Ejército de la República Dominicana y al Ministerio de Defensa, respectivamente.
CK Trans Motors, SRL recibió contratos por RD$ 39,770,578 en seis procesos revisados. Eco Petróleo Dominicana, S.A. obtuvo adjudicaciones por RD$ 37,009,500 en cuatro procesos. En conjunto, esas contrataciones suman RD$ 76,780,078 y quedaron bajo observación por posibles incompatibilidades legales y riesgos de conflicto de interés
La gravedad del señalamiento radica en que la Ley Orgánica de las Fuerzas Armadas permite a los militares activos formar parte de compañías, pero no actuar como administradores o promotores de negocios cuando esa condición afecte el servicio o genere conflictos de interés con la institución castrense.
En ese contexto, la Ley 340-06 sobre Compras y Contrataciones Públicas establece un régimen de prohibiciones para evitar que funcionarios, servidores públicos o personas con poder de decisión en los procesos de compra puedan ofertar o contratar con el Estado cuando exista riesgo de ventaja indebida, conflicto de interés o afectación a la igualdad entre los participantes.
La Dirección General de Contrataciones Públicas ha reiterado que esas restricciones alcanzan a funcionarios de primer y segundo nivel, servidores con injerencia en cualquier etapa del procedimiento de contratación y, en determinados casos, a sociedades donde tengan participación relevante, precisamente para impedir que el proveedor use su posición pública, vínculos institucionales o capacidad de influencia para hacer negocios con entidades estatales.
El hallazgo se inscribe en un volumen amplio de compras y contrataciones: 469 procesos y 932 contratos por RD$ 2,627,989,842, con predominio de licitaciones públicas nacionales por RD$ 1,439,027,451 y procesos de excepción por RD$ 706,178,676.
La auditoría también encontró compras no contempladas en el Plan Anual de Compras y Contrataciones, omisiones documentales en el portal transaccional y contratos sin numeración lógica secuencial, lo que dificulta reconstruir el orden cronológico de las operaciones.
En una institución pública, la falta de trazabilidad contractual no es un detalle menor. Expedientes incompletos, contratos sin secuencia verificable y proveedores con posibles incompatibilidades debilitan la competencia, afectan la transparencia y abren espacio a decisiones discrecionales.
Una transformación con controles débiles
La OMSA fue transformada en empresa pública mediante el Decreto 167-23, del 25 de abril de 2023, en cumplimiento de la Ley 63-17. Sin embargo, la auditoría indica que la transición institucional no estuvo acompañada de una estructura de control suficientemente sólida.
Al 31 de diciembre de 2023, la entidad registraba un nivel de madurez de 74 % en la implementación de las Normas Básicas de Control Interno, calificado como mediano. Las áreas más débiles fueron actividades de control, con 48 %, e información y comunicación, con 50 %.
Presupuesto ejecutado con vacíos de explicación
Los documentos de la entidad fiscalizadora evidencian que entre 2020 y 2023, la OMSA manejó un presupuesto total de RD$11,185,832,461 y ejecutó RD$10,683,670,943, para una diferencia acumulada de RD$502,161,518, equivalente al 4.5 %.
La mayor variación se produjo en 2023, cuando el presupuesto asignado fue de RD$ 3,155,618,822 y la ejecución alcanzó RD$ 2,876,134,801, con una diferencia de RD$ 279,484,021, equivalente al 9 %. En 2020, la brecha fue de RD$ 204,792,123, un 7 %.
El problema no radica solo en los recursos no ejecutados. La auditoría observó la falta de informes detallados que compararan metas físicas y financieras con la ejecución real, una omisión que impide distinguir entre ahorro, retraso operativo, mala planificación o incapacidad de gestión.
Estados financieros sin garantías suficientes
En los estados financieros, el diagnóstico también acumula alertas. La entidad no presentó estados financieros auditados para el período 2020-2023, aunque las normas aplicables a empresas públicas no financieras exigen dictámenes de auditores externos independientes.
La auditoría detectó cambios patrimoniales por un total negativo de RD$431,240,492 entre 2020 y 2024 sin la revelación correspondiente. También observó clasificaciones contables inadecuadas: RD$1,768,385 en licencias informáticas y RD$ 40,137,705 en gastos de seguros registrados como inventario en tránsito.
La auditoría documenta que la OMSA tampoco tenía implementado el subsistema de contabilidad del SIGEF, una ausencia que limita la estandarización de los registros y reduce la capacidad de supervisión financiera de los órganos rectores.